Auditoria e Compliance Aduaneiro no Ex-Tarifário: Como Evitar Multas e Autuações da Receita Federal Pós-Desembaraço
Descubra como funciona a fiscalização a posteriori da Receita Federal na importação com Ex-Tarifário. Aprenda a montar um Dossiê de Compliance Aduaneiro e evite multas retroativas.
Obter o desembaraço aduaneiro de um equipamento importado com a alíquota do Imposto de Importação reduzida a 0% traz um enorme alívio financeiro para o planejamento de qualquer empresa. No entanto, ser liberado pela fiscalização no porto ou aeroporto — mesmo em Canal Verde — não significa que a operação está definitivamente livre de riscos fiscais.
A Receita Federal do Brasil (RFB) possui um prazo decadencial de até 5 anos para realizar a Revisão Aduaneira (fiscalização a posteriori). Se durante uma auditoria os fiscais identificarem que o equipamento importado não correspondia rigorosamente à descrição publicada na Resolução GECEX, a redução tarifária será cancelada de forma retroativa.
As consequências de uma autuação pós-desembaraço são severas: cobrança do imposto cheio com juros, aplicação de multas de ofício de no mínimo 75% e recálculo em cascata dos demais tributos de importação (IPI, PIS/COFINS-Importação e ICMS).
Neste sétimo artigo estruturante, explicamos como a Receita Federal auditora as operações de Ex-Tarifário e como estruturar uma política de Compliance Aduaneiro para proteger sua empresa contra autuações milionárias.
O Que a Receita Federal Fiscaliza na Revisão Aduaneira?
Diferente da conferência efetuada durante a parametrização do despacho, onde a análise costuma ser pontual e sob pressão de prazo de liberação, a fiscalização pós-desembaraço é profunda e documentalmente detalhada.
Os auditores fiscais focam suas verificações nos seguintes pontos:
1. Descaracterização do Benefício por Divergência Descritiva
A fiscalização cruza o memorial descritivo publicado na Resolução GECEX com o manual de operação da máquina, vídeos de funcionamento, desenhos de engenharia e a Fatura Comercial (Commercial Invoice). Se o Ex-Tarifário exigia "capacidade de 1.000 t/h" e os documentos técnicos do fabricante estrangeiro indicarem que o bem opera a "900 t/h", o fiscal descaracteriza a aplicação do benefício.
2. Validade Temporal do Fato Gerador
A RFB auditara se a data do registro da Declaração de Importação (DI ou DUIMP) ocorreu estritamente dentro da janela de vigência da Resolução GECEX aplicável, sem extrapolação de prazos ou uso de normas revogadas.
3. Incoerência na Classificação Fiscal (NCM)
Caso a Receita Federal entenda que a NCM declarada pela empresa na importação estava incorreta, a classificação fiscal do bem é alterada. Como o Ex-Tarifário é vinculado a um código NCM específico, a reclassificação anula automaticamente a concessão do benefício de 0%, cobrando o imposto da nova NCM sem desconto.
4. Importação de Mercadoria Usada sob Roupagem de Nova
O regime de Ex-Tarifário destina-se, via de regra, a bens novos. A fiscalização auditara relatórios de vistoria física e documentos de embarque para garantir que não houve entrada de equipamentos reformados (refurbished) sem a devida anuência prévia e licenciamento específico no DECEX.
O Efeito Cascata das Penalidades em Caso de Autuação
A anulação de um Ex-Tarifário em auditoria pós-desembaraço não afeta apenas o Imposto de Importação (II). Como o valor do II compõe a base de cálculo de outros tributos, a autuação gera um efeito cascata catastrófico:
Anulação do Ex-Tarifário (0% ➔ Alíquota Cheia)
│
┌────────────────────────────────────────┼────────────────────────────────────────┐
▼ ▼ ▼
Cobrança do II Retido Recálculo da Base de Cálculo Multa de Ofício
(ex: 12% a 14% do valor) do IPI, PIS/COFINS e ICMS (75% a 150% do imposto)
│ │ │
└────────────────────────────────────────┼────────────────────────────────────────┘
│
▼
Juros de Mora (Taxa SELIC)
Principais Penalidades Financeiras:
- Recolhimento Retroativo do Imposto de Importação: Cobrança da alíquota modal da NCM.
- Multa de Ofício: Aplicação de multa de 75% sobre a diferença dos tributos não recolhidos (podendo chegar a 150% em caso de alegação de fraude ou má-fé).
- Diferença de IPI, PIS/COFINS e ICMS-Importação: Como esses impostos dependem do valor aduaneiro somado ao II, todas as guias recolhidas na época precisarão ser complementadas.
- Juros SELIC acumulados: Correção monetária desde a data do registro original da DI/DUIMP até o efetivo pagamento.
Como Montar o "Dossiê de Compliance Aduaneiro" (Compliance Binder)
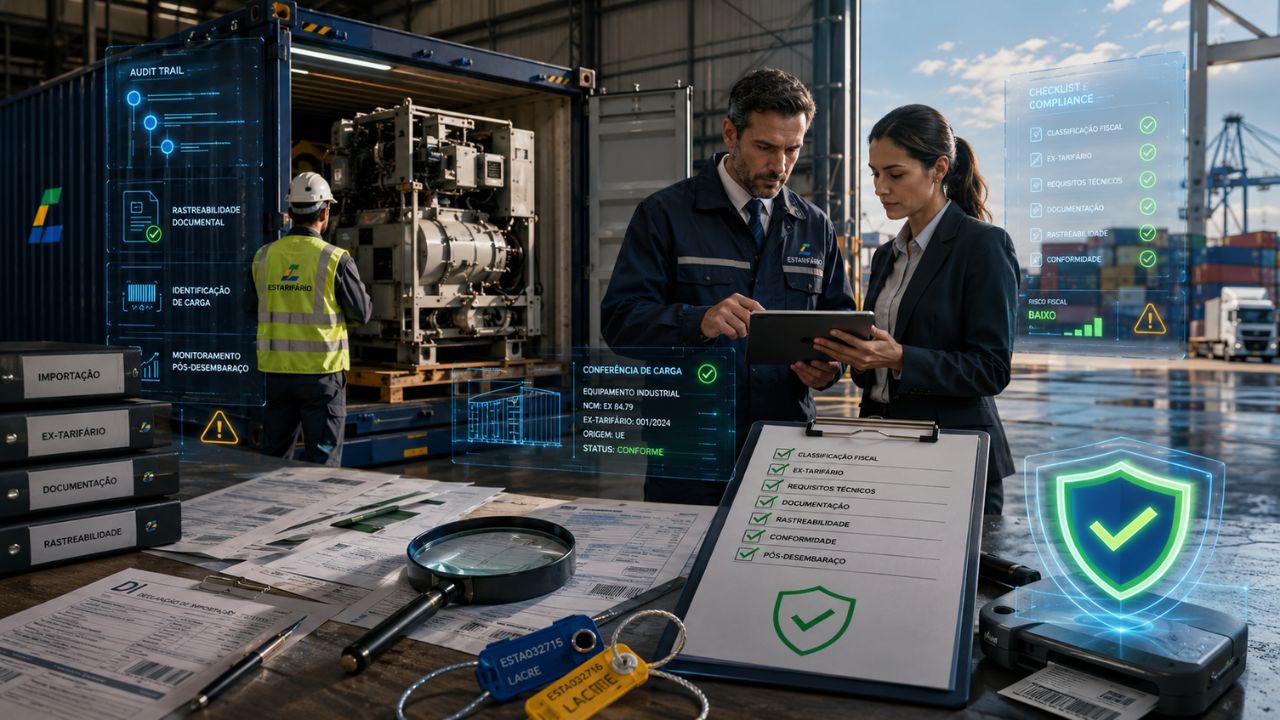
Para cada máquina ou equipamento importado com uso de Ex-Tarifário, a empresa deve arquivar e manter organizado um Dossiê de Conformidade pelo prazo mínimo de 5 anos. Este dossiê deve ser capaz de provar, de forma autônoma e irrefutável, a legalidade do enquadramento tributário em uma eventual auditoria.
Documentos Obrigatórios do Dossiê:
- [ ] Cópia da Resolução GECEX: Texto oficial publicado no Diário Oficial da União (DOU) vigente na data do fato gerador.
- [ ] Declaração de Importação (DI/DUIMP) e Comprovante de Importação (CI): Vinculação do código do Ex no item correspondente.
- [ ] Fatura Comercial e Packing List: Com descrição do bem idêntica à apresentada na instrução do processo.
- [ ] Manual Técnico e Catálogo do Fabricante Traduzido: Destacando com marca-texto os trechos que comprovam cada um dos parâmetros do Ex-Tarifário.
- [ ] Laudo Técnico de Conformidade / Parecer de Engenharia: Documento assinado por engenheiro habilitado (com ART/CREA) atestando que a máquina física instalada na planta atende 100% às especificações da norma.
- [ ] Fotos da Placa de Identificação do Equipamento: Imagem legível contendo número de série, ano de fabricação, tensão, potência e dados do fabricante vinculados ao bem importado.
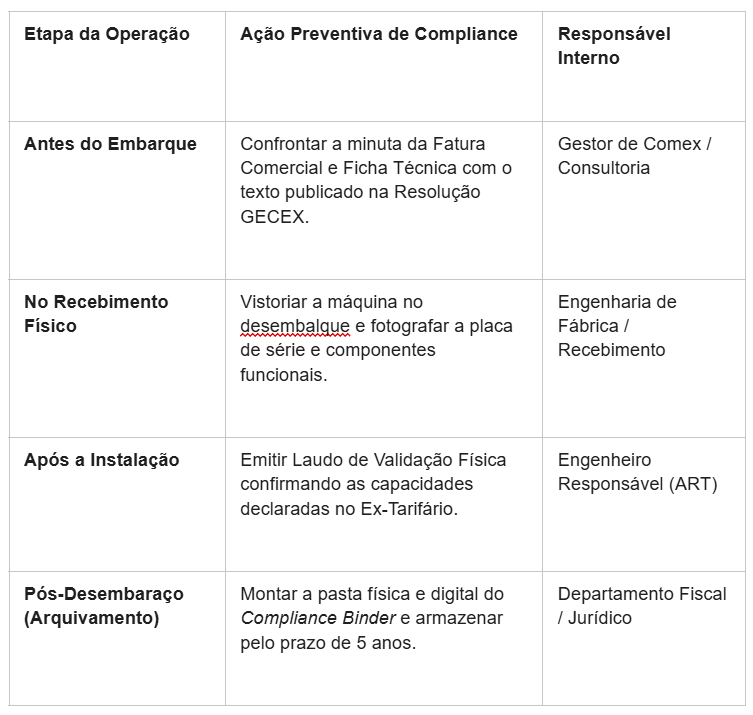
Tabela de Ações Preventivas para o Departamento de Comex e Fiscal
O Papel da Auditoria Preventiva Interna
As empresas que possuem governança corporativa consolidada realizam Auditorias Preventivas Periódicas na carteira de importações. O objetivo é identificar eventuais divergências descritivas antes que a Receita Federal inicie um procedimento de fiscalização.
O Que Fazer se For Identificada uma Inconsistência Internamente?
Se a auditoria preventiva detectar que uma máquina importada sob Ex-Tarifário apresenta parâmetros levemente divergentes do texto da norma:
- Denúncia Spontânea (Art. 138 do CTN): É possível apresentar a retificação da declaração aduaneira e recolher a diferença tributária devida antes de qualquer início de ação fiscalizador por parte da Receita Federal.
- Vantagem: A denúncia espontânea afasta a aplicação das multas de ofício de 75%, sujeitando a empresa apenas ao pagamento do imposto acrescido dos juros moratórios.
Blindagem Fiscal para Seus Projetos de Importação
O benefício do Ex-Tarifário só é pleno quando gera economia tributária combinada com segurança jurídica duradoura. Não arrisque o resultado financeiro da sua empresa confiando apenas no deferimento do despacho inicial.
Sua empresa possui operações passadas com Ex-Tarifário e quer garantir total conformidade em relação a uma eventual auditoria da Receita Federal?
👉 Entre em contato para a realização de uma Auditoria Preventiva de Compliance Aduaneiro e estruturação do seu Dossiê de Conformidade.
Gilberto Pereira
Especialista em Ex-Tarifário, classificação fiscal e inteligência regulatória aplicada à competitividade industrial.